Le marché de l'appartement a vendre maroc attire chaque année davantage d'acheteurs, qu'ils soient résidents, membres de la diaspora ou investisseurs étrangers. Dans ce contexte, les biens situés en centre-ville occupent une place à part. Proximité des services, valorisation patrimoniale, attractivité locative : les raisons de privilégier un emplacement central sont nombreuses et concrètes. Selon les données du Haut-Commissariat au Plan, la population urbaine marocaine continue de croître, ce qui renforce mécaniquement la demande pour les logements bien situés. Avant de signer un compromis, mieux vaut comprendre ce que représente réellement un appartement en cœur de ville, ses avantages, son prix, et les mécanismes qui permettent de financer un tel achat sereinement.
Pourquoi choisir un appartement en centre-ville ?
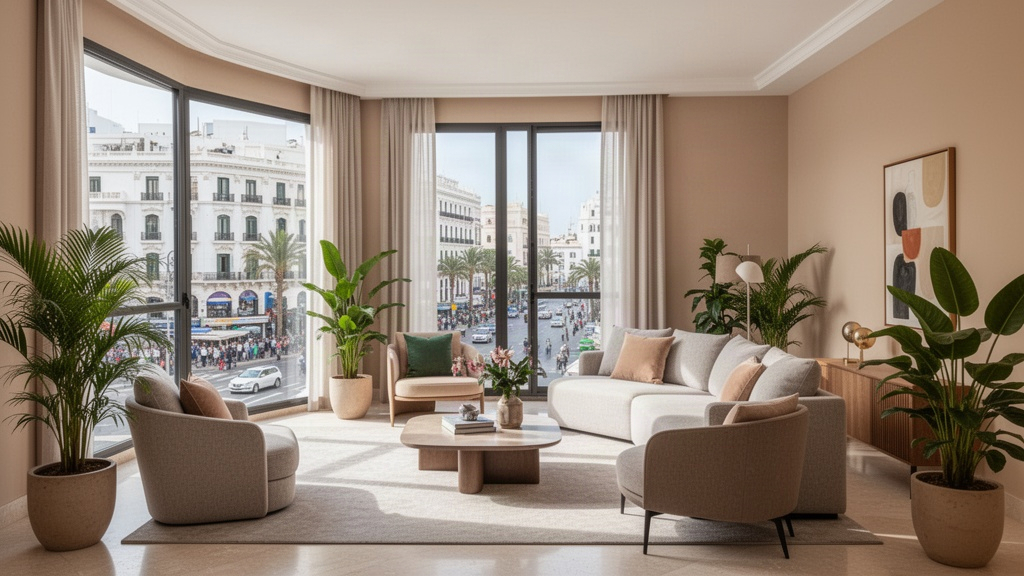
Vivre au centre d'une ville marocaine, c'est d'abord une question de praticité quotidienne. Les quartiers centraux concentrent les commerces, les établissements scolaires, les cabinets médicaux, les transports en commun et les espaces culturels. Pour un actif qui travaille en ville, chaque minute gagnée sur les trajets représente une économie de temps réelle sur l'année. À Casablanca ou à Rabat, les embouteillages peuvent transformer un trajet de 10 kilomètres en une heure de route. Habiter à proximité de son lieu de travail change radicalement le rapport au quotidien.
L'emplacement central offre aussi une sécurité patrimoniale que les zones périphériques peinent à égaler. Un appartement bien situé se revend plus facilement, se loue plus vite et subit moins les aléas du marché lors des périodes creuses. Les quartiers centraux bénéficient généralement d'une demande locative soutenue, portée par les étudiants, les cadres en mobilité et les expatriés. Cette tension locative permanente garantit un taux d'occupation élevé pour les propriétaires bailleurs.
Les avantages d'un appartement en centre-ville au Maroc se déclinent sur plusieurs plans :
- Accès direct aux transports en commun (tramway, bus, taxis) sans dépendance à la voiture
- Proximité des commerces et services essentiels (banques, pharmacies, marchés, restaurants)
- Forte demande locative garantissant un rendement stable pour les investisseurs
- Meilleure revente grâce à la rareté du foncier en zone urbaine dense
- Accès aux équipements culturels et éducatifs (universités, théâtres, musées)
Un autre angle souvent négligé : la qualité de vie sociale. Les centres-villes marocains, notamment à Fès, Marrakech ou Tanger, offrent une vie de quartier animée, des souks, des cafés, une architecture qui mêle héritage historique et modernité. Pour les familles comme pour les célibataires, cette densité d'activités représente un cadre de vie stimulant. Habiter dans une médina rénovée ou dans un immeuble moderne du centre, c'est choisir une ville dans la ville.
Les données de l'Observatoire de l'Immobilier confirment que les appartements situés dans les hypercentres affichent des taux de vacance locative nettement inférieurs à ceux des zones périphériques. Cette réalité chiffrée traduit une préférence durable des locataires pour la centralité, quelle que soit la conjoncture économique générale.
Tarifs et dynamiques de prix dans les zones urbaines
Le prix moyen d'un appartement en centre-ville au Maroc tourne autour de 12 000 MAD par mètre carré, mais cette moyenne masque des écarts significatifs selon les villes et les quartiers. À Casablanca, dans des quartiers comme Maarif ou Gauthier, le prix peut dépasser 20 000 MAD/m². À Marrakech, la pression touristique et la demande internationale font grimper les tarifs dans la Palmeraie et les zones proches de la médina. À l'inverse, des villes comme Meknès ou El Jadida proposent des biens en centre-ville à des niveaux bien plus accessibles, souvent entre 7 000 et 9 000 MAD/m².
Les statistiques les plus récentes montrent qu'en 2025, environ 60 % des transactions immobilières au Maroc portaient sur des appartements, signe que ce type de bien domine largement le marché résidentiel. Cette proportion traduit une urbanisation croissante et un changement des modes d'habiter : les Marocains plébiscitent la vie en appartement, notamment pour des raisons de coût, d'entretien réduit et de localisation.
La Fédération Nationale des Promoteurs Immobiliers (FNPI) signale que les programmes neufs en centre-ville se font plus rares, car le foncier disponible se raréfie. Cette contrainte d'offre exerce une pression à la hausse sur les prix des biens existants. Acheter aujourd'hui dans un hypercentre, c'est donc aussi parier sur une valorisation future liée à la rareté du stock disponible.
Pour les acheteurs qui cherchent un équilibre entre prix et localisation, les quartiers semi-centraux représentent une alternative sérieuse. Des zones comme Hay Riad à Rabat ou Ain Diab à Casablanca offrent une bonne accessibilité sans atteindre les sommets tarifaires des hypercentres. L'essentiel reste de comparer les prix au mètre carré en tenant compte des charges de copropriété, de l'état du bâti et des projets d'urbanisme prévus à proximité.
Les acteurs qui structurent le marché immobilier marocain
Comprendre qui intervient dans une transaction immobilière au Maroc aide à mieux naviguer dans le processus d'achat. Le Ministère de l'Urbanisme et de l'Aménagement du Territoire fixe les règles du jeu : plans d'occupation des sols, autorisations de construire, normes de sécurité. Ces décisions publiques influencent directement la densité des constructions en centre-ville et, par ricochet, l'offre disponible.
Les promoteurs immobiliers, encadrés par la FNPI, sont les acteurs qui traduisent ces réglementations en programmes concrets. Certains groupes comme Alliances Développement Immobilier ou Addoha ont marqué le paysage urbain marocain avec des projets de grande envergure. Acheter sur plan auprès d'un promoteur reconnu offre des garanties légales, notamment via le contrat de vente en l'état futur d'achèvement (VEFA), qui protège l'acquéreur en cas de retard ou de défaut de livraison.
Les agences immobilières jouent un rôle d'intermédiaire entre vendeurs et acheteurs, particulièrement sur le marché de l'ancien. Leur connaissance des prix locaux et des quartiers est précieuse, surtout pour un acheteur qui ne réside pas encore dans la ville ciblée. Un agent sérieux peut identifier des biens off-market, négocier le prix et accompagner les démarches administratives jusqu'à la signature chez le notaire.
Le notaire reste l'acteur incontournable de toute transaction. Au Maroc, c'est lui qui authentifie l'acte de vente, vérifie la situation juridique du bien (absence d'hypothèques, de litiges) et procède à l'enregistrement auprès de la Conservation Foncière. Sans cette étape, la propriété n'est pas juridiquement opposable aux tiers. Les notaires recommandent systématiquement de vérifier le titre foncier avant tout engagement financier.
Financer son achat : options concrètes et points de vigilance
L'achat d'un appartement en centre-ville au Maroc nécessite dans la plupart des cas un recours au crédit immobilier. Les banques marocaines proposent des prêts sur des durées allant généralement de 15 à 25 ans, avec des taux qui varient selon le profil de l'emprunteur et la politique commerciale de l'établissement. Des banques comme CIH Bank, Attijariwafa Bank ou BMCE Bank of Africa disposent de produits dédiés à l'acquisition immobilière, y compris pour les Marocains résidant à l'étranger (MRE).
Le taux d'apport personnel demandé oscille généralement entre 10 % et 20 % du prix du bien. Plus l'apport est élevé, plus les conditions de taux négociées seront favorables. Pour un appartement à 1 500 000 MAD en centre-ville, cela représente un apport de 150 000 à 300 000 MAD. Cette somme peut sembler conséquente, mais elle conditionne directement le coût total du crédit sur la durée.
L'État marocain a mis en place des dispositifs pour faciliter l'accès à la propriété. Le programme logement à faible valeur immobilière cible des ménages aux revenus modestes, mais des exonérations fiscales s'appliquent aussi aux primo-accédants sur certains types de biens. Un conseiller fiscal ou un courtier en crédit peut identifier les mécanismes applicables à chaque situation personnelle.
Un point souvent sous-estimé : les frais annexes à l'achat. Droits d'enregistrement, honoraires du notaire, frais de conservation foncière et éventuels frais d'agence peuvent représenter entre 5 % et 7 % du prix d'achat. Sur un bien à 1,5 million de MAD, ce sont potentiellement 75 000 à 105 000 MAD supplémentaires à prévoir. Intégrer ces coûts dans le budget global évite les mauvaises surprises au moment de la signature.
Pour les acheteurs non-résidents, les transferts de fonds depuis l'étranger sont encadrés par l'Office des Changes. Les MRE bénéficient de dispositions spécifiques pour rapatrier leurs fonds et financer leur acquisition au Maroc. Se faire accompagner par un professionnel maîtrisant à la fois la réglementation bancaire marocaine et les contraintes du pays de résidence de l'acheteur reste la démarche la plus sûre pour sécuriser l'opération de bout en bout.