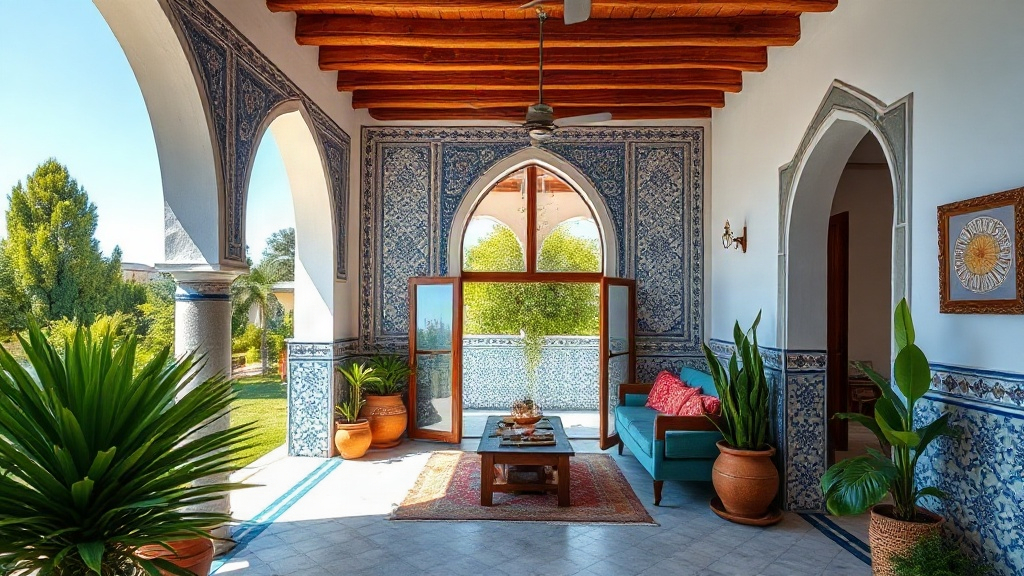
Acheter une maison au Maroc pour un budget de 50 000 euros représente une opportunité réelle, mais aussi un parcours semé d'embûches pour qui ne connaît pas les spécificités du marché local. Avant de signer le moindre document, il vaut mieux se poser les bonnes questions — et elles sont nombreuses. Cet exercice des 7 questions à se poser avant d'acheter maison Maroc 50000 euros n'est pas un simple rituel de précaution : c'est la base d'un investissement sécurisé. Les plateformes spécialisées dans l'immobilier international permettent d'en savoir plus sur les marchés étrangers, notamment pour comparer les prix au mètre carré entre Marrakech, Agadir ou les zones rurales de l'intérieur du pays. Ce guide vous donne les clés pour aborder sereinement votre projet.
Pourquoi le Maroc attire les acheteurs étrangers à petit budget
Le marché immobilier marocain présente une particularité rare en 2026 : certaines régions proposent encore des biens habitables à des prix inférieurs à 50 000 euros. C'est le cas dans des zones comme Meknès, les campagnes de la région de Béni Mellal-Khénifra, ou encore certaines villes côtières secondaires. Pour un acheteur européen, ce budget correspond souvent à une chambre de bonne à Paris ou une cave à Lyon. Au Maroc, il peut financer une maison avec cour intérieure.
Le cadre légal marocain autorise les étrangers à acquérir des biens immobiliers sans restriction majeure, à condition de respecter la réglementation sur les transferts de devises. La loi impose que les fonds proviennent d'un virement bancaire international traçable, ce qui protège à la fois l'acheteur et le vendeur. Les banques marocaines comme la Banque Populaire ou BMCE Bank proposent des crédits immobiliers aux non-résidents, avec des taux qui oscillent entre 4 % et 6 % selon le profil de l'emprunteur.
La demande intérieure reste forte. Selon les données du Haut-Commissariat au Plan, environ 30 % des acheteurs sur le territoire sont des primo-accédants marocains, ce qui dynamise le marché dans les segments d'entrée de gamme. Cette pression sur les prix bas rend la compétition réelle : un bien à 50 000 euros part vite, surtout s'il est situé dans un périmètre urbain accessible.
Le cadre fiscal mérite aussi l'attention. Le droit d'enregistrement s'élève à 4 % de la valeur du bien, auquel s'ajoutent les frais de notaire (entre 1 % et 1,5 %) et les honoraires d'agence. Sur un achat à 50 000 euros, comptez entre 3 000 et 4 000 euros de frais annexes. Rien d'exorbitant, mais à intégrer dès le départ dans le budget.
Les 7 questions à poser avant d'acheter une maison au Maroc pour 50 000 euros
1. Le bien est-il titré ? Au Maroc, la distinction entre un bien avec titre foncier (immatriculé à la Conservation foncière) et un bien en melkia (propriété coutumière non enregistrée) est déterminante. Un bien non titré expose l'acheteur à des litiges de succession ou de copropriété indivise qui peuvent durer des décennies. Exiger un titre foncier propre est non négociable.
2. Le vendeur est-il l'unique propriétaire ? La copropriété indivise est fréquente dans les familles marocaines. Un bien hérité peut avoir cinq ou dix copropriétaires, dont certains vivent à l'étranger. La vente n'est légalement valide que si tous les indivisaires signent. Vérifier la situation familiale et successorale du vendeur évite des surprises désagréables.
3. Quelle est la situation urbanistique du terrain ? Le Ministère de l'Urbanisme et les agences régionales définissent des zones constructibles, agricoles ou inconstructibles. Un bien situé en zone agricole ne peut pas faire l'objet de travaux de construction ou d'extension légaux. Demander le certificat de conformité urbanistique avant toute signature.
4. Y a-t-il des dettes ou charges attachées au bien ? Une maison peut être grevée d'une hypothèque bancaire ou de dettes fiscales impayées. Le notaire marocain est tenu de vérifier ces éléments, mais mieux vaut le lui demander explicitement et obtenir une attestation de situation hypothécaire auprès de la Conservation foncière.
5. L'état réel du bâti correspond-il au prix affiché ? À 50 000 euros, les biens nécessitent souvent des travaux. Une inspection technique par un architecte ou un ingénieur indépendant permet d'évaluer le coût réel de remise en état. Toiture, plomberie, électricité, humidité : les maisons anciennes dans les médinas ou les zones rurales cachent parfois des défauts structurels sérieux.
6. Quel est le statut juridique de l'accès au bien ? Certaines maisons n'ont pas d'accès direct sur la voie publique et dépendent d'un droit de passage sur une propriété voisine. Ce droit doit figurer explicitement dans les actes. Sans cela, le voisin peut légalement bloquer l'accès un jour ou l'autre.
7. Quelle est la fiscalité applicable à la revente ? Si vous revendez le bien dans les cinq ans, une taxe sur la plus-value immobilière de 20 % s'applique sur le gain réalisé. Au-delà de cinq ans, ce taux baisse à 20 % mais avec un abattement progressif. Anticiper cette fiscalité dès l'achat, surtout si le projet est à vocation locative ou spéculative.
Les étapes concrètes du processus d'achat
Une fois les sept questions résolues, le processus d'achat suit une logique administrative précise. Contrairement à certains pays, le Maroc impose le passage obligatoire par un notaire pour tout transfert de propriété immobilière. Cette obligation protège l'acheteur, mais elle suppose de choisir un notaire compétent et indépendant du vendeur.
- Signature d'un compromis de vente (sous seing privé ou devant notaire) avec versement d'un acompte de 10 à 20 %
- Vérification du titre foncier et de la situation hypothécaire auprès de la Conservation foncière
- Obtention de l'attestation de non-gage et du certificat de conformité urbanistique
- Rédaction de l'acte de vente définitif par le notaire et signature devant lui
- Paiement des droits d'enregistrement (4 %) et des frais de notaire
- Transfert du titre foncier au nom de l'acheteur à la Conservation foncière
Le délai moyen entre compromis et acte définitif varie entre 30 et 90 jours, selon la complexité du dossier et la réactivité des administrations locales. Dans les zones rurales, les délais peuvent s'allonger faute de notaires disponibles à proximité.
Les pièges qui coûtent cher aux acheteurs non avertis
Le premier piège est de faire confiance à un agent immobilier non agréé. Au Maroc, la profession est réglementée, mais de nombreux intermédiaires opèrent sans carte professionnelle. Ils disparaissent après encaissement de la commission, parfois sans avoir vérifié le moindre document. Toujours demander la carte d'agent immobilier délivrée par les autorités compétentes.
Le deuxième piège concerne les avances en liquide. Certains vendeurs demandent un acompte en espèces pour "bloquer" le bien. Cette pratique est illégale et ne vous offre aucune protection juridique. Tout versement doit transiter par virement bancaire tracé, avec un reçu signé par les deux parties.
Le troisième piège est de négliger l'état civil du vendeur. Un vendeur marié sous le régime de la communauté des biens doit obtenir le consentement de son conjoint pour vendre un bien commun. Sans ce consentement, la vente peut être annulée a posteriori par le tribunal. Le notaire doit vérifier ce point systématiquement.
Enfin, méfiez-vous des biens affichés bien en dessous du prix du marché local. Un bien à 30 000 euros dans une zone où les prix moyens dépassent 60 000 euros cache presque toujours un problème : litige familial, vice caché, zone inondable, ou titre foncier contesté.
Financer 50 000 euros au Maroc : les options réelles
Pour un acheteur résident en France, en Belgique ou en Allemagne, deux grandes stratégies de financement existent. La première consiste à utiliser des fonds propres transférés depuis l'étranger via virement bancaire SWIFT. Cette solution est la plus simple administrativement et évite les contraintes liées au crédit immobilier marocain.
La seconde option passe par un crédit immobilier auprès d'une banque marocaine. Les établissements comme la Banque Populaire ou Attijariwafa Bank proposent des prêts aux Marocains résidant à l'étranger (MRE) avec des conditions spécifiques. Les taux varient entre 4 % et 6 % selon la durée et le profil. La durée maximale est généralement de 20 ans, et l'apport personnel exigé tourne autour de 20 à 30 % du prix du bien.
Il est aussi possible de contracter un prêt personnel ou hypothécaire dans son pays de résidence et d'utiliser ces fonds pour acheter au Maroc. Cette approche offre plus de souplesse, notamment si l'acheteur dispose déjà d'un patrimoine immobilier en Europe servant de garantie. La Banque Centrale du Maroc (Bank Al-Maghrib) publie régulièrement les taux directeurs qui influencent les conditions de crédit sur le marché local.
Un budget de 50 000 euros reste serré. Avant de s'engager, calculer précisément le reste à vivre après frais d'acquisition, travaux éventuels et charges annuelles (taxe d'habitation, taxe de services communaux). Un bien mal budgété peut vite devenir un fardeau plutôt qu'un atout patrimonial.